
Después de todo, si el Ayuntamiento puede recurrir a la ley para cobrar, el contribuyente también puede recurrir a ella para defenderse...
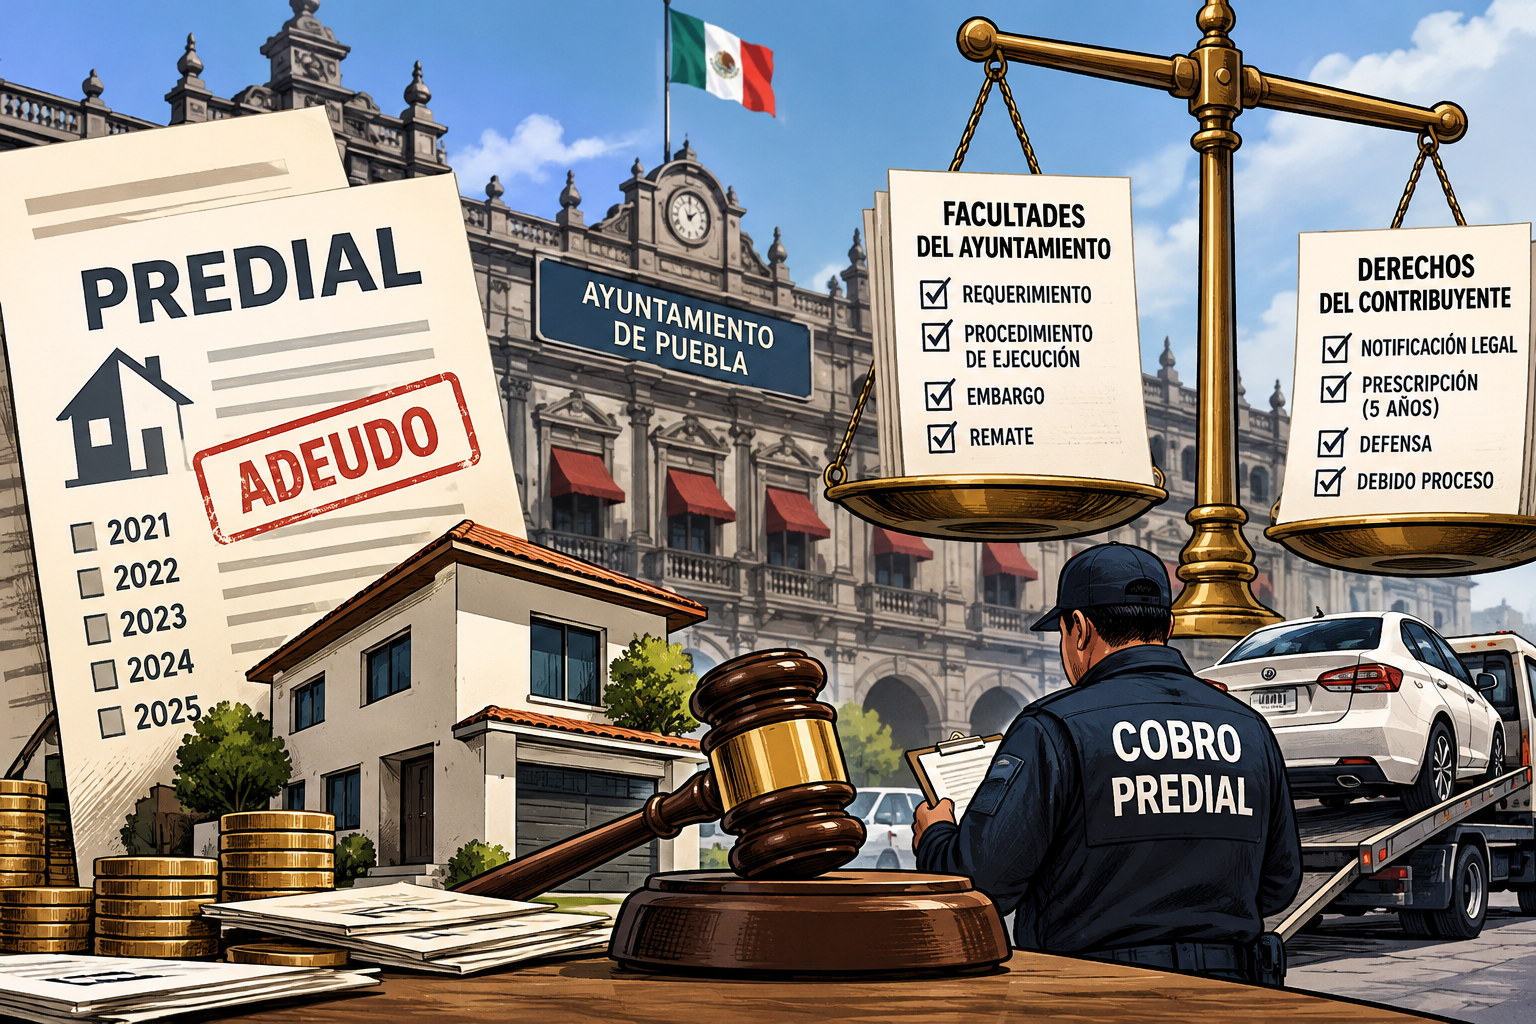
Ilustración editorial elaborada con inteligencia artificial
El Ayuntamiento de Puebla quiere cobrar el impuesto predial a quienes llevan años sin pagarlo. Y está en su derecho. El problema comienza cuando la autoridad pretende ejercer sus facultades sin explicarles a los ciudadanos cuáles son los límites que le impone la ley.
Porque sí, un ayuntamiento puede embargar bienes por adeudos fiscales. Incluso puede llegar a rematarlos. Pero antes tiene que cumplir una serie de requisitos que no desaparecen por mucho dinero que necesite recaudar.
La discusión cobra importancia después de que el gobierno municipal anunciara procedimientos de cobro contra 20 mil cuentas de predial, seleccionadas entre más de 160 mil que presentan atrasos. Según lo informado, estas cuentas concentran aproximadamente el 80 por ciento de la cartera vencida.
El asunto no es menor.
El 8 de octubre se dio a conocer que el Gobierno del Estado había recaudado 116 millones de pesos para Puebla capital, mediante un convenio de colaboración fiscal. La noticia estuvo acompañada de referencias a las advertencias de embargo utilizadas para incentivar el pago.
Y es aquí donde conviene hacer algunas precisiones.
El artículo 117 del Código Fiscal y Presupuestario para el Municipio de Puebla faculta a las autoridades para exigir los créditos fiscales que no hayan sido cubiertos mediante el Procedimiento Administrativo de Ejecución.
Dicho en castellano, el Ayuntamiento no necesita demandar a cada contribuyente ante un juez para comenzar a cobrarle. La legislación le permite iniciar un procedimiento administrativo que puede terminar con el embargo de bienes y, si se cumplen las condiciones legales, con su remate.
Sin embargo, una cosa es tener facultades para cobrar y otra muy distinta ejercerlas arbitrariamente.
Para empezar, debe existir un crédito fiscal exigible y el contribuyente tiene derecho a conocer qué le están cobrando, de qué ejercicios proviene el adeudo y cuáles son los fundamentos legales de la autoridad.
Una papeleta abandonada en la caseta de vigilancia de un fraccionamiento, por ejemplo, no constituye necesariamente una notificación legal. Tampoco basta con enviar cartas intimidatorias anunciando embargos. Las notificaciones deben cumplir las formalidades establecidas en la legislación.
Y hay algo todavía más interesante.
La ley establece que los créditos fiscales prescriben en cinco años.
No es una concesión graciosa del presidente municipal, una ocurrencia de los abogados ni un programa de descuentos.
Está escrito en el artículo 61 del propio Código Fiscal y Presupuestario para el Municipio de Puebla.
¿Qué significa?
Que una persona con quince años de adeudos podría solicitar la prescripción de aquellos créditos respecto de los cuales haya transcurrido el plazo legal. No necesariamente tendría que pagar los quince años.
Claro, existe una condición. La prescripción puede interrumpirse cuando la autoridad realiza gestiones de cobro debidamente notificadas, cuando el contribuyente reconoce el crédito o en otros supuestos previstos por la legislación.
Por eso tampoco sería correcto afirmar que todos los adeudos anteriores a cinco años desaparecen automáticamente.
La autoridad debe revisar las circunstancias de cada expediente y el contribuyente puede solicitar formalmente que se declare la prescripción.
Curiosamente, este derecho casi nunca aparece en las campañas publicitarias de recaudación.
Lo que sí aparece, con bastante frecuencia, son los descuentos en multas y recargos.
En septiembre, el Cabildo de Puebla aprobó un programa para condonar el 100 por ciento de ambos conceptos a quienes regularicen sus adeudos entre octubre y diciembre de 2026. Para los primeros tres meses de 2027 también se contemplan beneficios, aunque menores en materia de recargos.
Es una medida legítima para estimular la recaudación. Pero la condonación de accesorios y la prescripción del crédito principal son cuestiones jurídicas diferentes.
Un contribuyente podría encontrarse ante un ofrecimiento de descuento sobre cantidades cuyo cobro ya no sea legalmente exigible por haber prescrito.
¿Tiene obligación el Ayuntamiento de informarle de esa posibilidad antes de cobrarle?
Es una pregunta que merece hacerse.
También convendría conocer cuántas de esas 20 mil cuentas seleccionadas para procedimientos de ejecución corresponden a grandes propiedades comerciales, cuántas a viviendas particulares y qué proporción de los adeudos se encuentra efectivamente dentro de los plazos legales de cobro.
Porque no es lo mismo un propietario que deliberadamente evade sus obligaciones fiscales que una familia que acumuló adeudos durante años por dificultades económicas.
La ley obliga a ambos, pero también protege a ambos.
El Ayuntamiento tiene derecho a recaudar. Los ciudadanos tienen la obligación de contribuir al gasto público. Hasta ahí no existe controversia.
Lo que no puede aceptarse es que el desconocimiento de la legislación se convierta en una ventaja para la autoridad recaudadora.
Un embargo no es una amenaza que pueda utilizarse a voluntad. Es una medida jurídica que exige fundamento, procedimiento y respeto a los derechos del contribuyente.
Y antes de exigirle a un ciudadano que pague hasta el último centavo de sus obligaciones fiscales, el gobierno debería estar preparado para demostrar que cada peso que pretende cobrar sigue siendo legalmente exigible.
Después de todo, si el Ayuntamiento puede recurrir a la ley para cobrar, el contribuyente también puede recurrir a ella para defenderse.